Kısaca
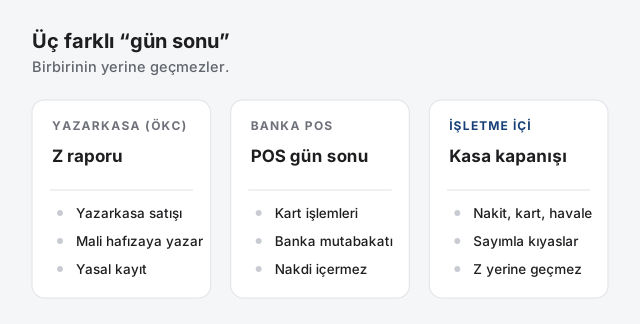
- Üç ayrı “gün sonu” vardır: yazarkasanın mali Z raporu, banka POS cihazının gün sonu ve işletmenin kendi kasa kapanışı. Biri diğerinin yerine geçmez.
- Ödeme kaydedici cihaz (ÖKC) kullanıyorsanız satış yaptığınız her iş gününün sonunda Z raporu almanız gerekir.
- Kapanış, sayım ile programın beklediği tutarın karşılaştırılmasıdır; fark varsa nedeni aynı gün aranır.
- Kasa açığı da kasa fazlası da bir kayıt hatasının işaretidir.
- Sayım tutanağını kapanışı yapan ve onaylayan kişinin adıyla saklayın.
Üç farklı “gün sonu”
“Gün sonu aldın mı?” sorusu tezgâhta üç farklı işlem için kullanılır. Karışıklığın çoğu bu üçünü aynı şey sanmaktan çıkar.
| İşlem | Ne yapar? | Neyin yerine geçmez? |
|---|---|---|
| Yazarkasa (ÖKC) Z raporu | Cihazın o gün kaydettiği satışları mali hafızaya kapatır; yasal bir kayıttır. | Kartla ve havaleyle tahsilatı, veresiyeyi ve servis kaporasını tek başına göstermez. |
| Banka POS gün sonu | POS cihazındaki kart işlemlerini bankayla mutabık kılar. | Nakit kasayı ve diğer tahsilatları içermez. |
| İşletme kasa kapanışı | Nakit, kart, havale ve açık hesap dahil günün bütün para hareketlerini sayımla karşılaştırır. | Mali Z raporunun yerine geçmez. |
Bu yazının konusu üçüncüsü, yani işletmenin kendi kasa kapanışıdır. Diğer ikisi bu kapanışın girdileridir: Z raporundaki toplam ve POS gün sonundaki kart toplamı, kapanışta karşılaştırdığınız rakamların arasında yer alır.
Kapanış gün içinde başlar
Akşam on dakikada kapanan kasa, gün içinde her hareketin anında kaydedildiği kasadır. Gün sonunda hatırlanmaya çalışılan her işlem bir fark adayıdır. Gün içinde şu kurallar işe yarar:
- Her tahsilat ödeme türüyle (nakit, kart, havale) kaydedilsin; “sonra düzeltirim” diye karışık girilmesin.
- Servis kaporası ayrı bir hareket olarak alınsın ve teslimdeki tahsilatta düşülsün.
- Kasadan çıkan her para (tedarikçiye ödeme, kargo, çay ocağı, personel avansı) bir gider ya da avans kaydıyla çıksın.
- İade ve iptaller, ilk işlemle bağlantılı olarak kaydedilsin; ayrı ve açıklamasız bir eksi hareket sonradan anlaşılmaz.
- Kasaya kimin baktığı belli olsun. Birden fazla kişi aynı çekmeceyi kullanıyorsa her biri kendi kullanıcısıyla işlem yapsın.
Adım adım kasa kapanışı
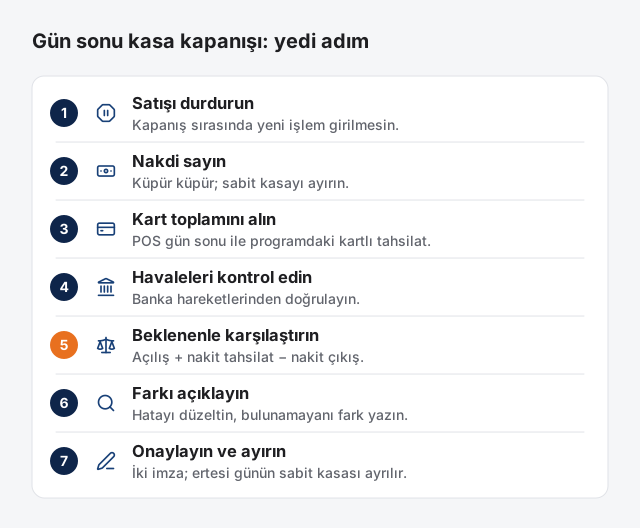
- Satışı durdurun: Kapanış sırasında yeni işlem girilmesin; gerekiyorsa son müşteriyi bekleyin.
- Nakdi sayın: Banknot ve madeni parayı küpür küpür sayıp yazın; sabah bırakılan sabit kasa (bozuk para) tutarını ayırın.
- Kart toplamını alın: POS cihazından gün sonu alın ve toplamı programdaki kartlı tahsilatlarla karşılaştırın.
- Havaleleri kontrol edin: Gün içinde “gönderdim” denen havalelerin hesaba gerçekten geldiğini banka hareketlerinden doğrulayın.
- Beklenen tutarla karşılaştırın: Programın gösterdiği beklenen nakit (açılış + nakit tahsilatlar − nakit çıkışlar) ile sayımı karşılaştırın.
- Farkı açıklayın: Fark varsa aşağıdaki listeden nedenini arayın; bulduğunuz hatayı kaydı düzelterek kapatın, bulamadığınızı fark olarak yazın.
- Onaylayın ve ayırın: Kapanışı yapan ve onaylayan kişi tutanağı imzalasın; ertesi günün sabit kasası ayrıldıktan sonra kalan nakit kasadan çıkarılsın.
Kasa açığı nereden çıkar?
Kasa açığı, sayılan nakdin programın beklediğinden az çıkmasıdır. Tezgâhta ilk akla gelen hırsızlık olsa da farkların büyük kısmı kayıt hatasından doğar. Suçlamadan önce şu listeyi sırayla kontrol edin:
- Kart–nakit karışması: Kartla alınan bir ödeme nakit olarak girilmiş olabilir; POS gün sonundaki toplamla karşılaştırın.
- Kayıtsız çıkış: Kasadan tedarikçiye, kargoya ya da personele verilen ve kaydı girilmeyen para.
- İade: Müşteriye nakit iade edilmiş ama iade kaydı yapılmamış.
- Kapora: Sabah alınan kapora, teslimde tekrar tahsilat olarak düşülmemiş ya da iki kez düşülmüş.
- Para üstü: Yoğun saatte verilen fazla para üstü; küçük ama sık tekrarlanan farkların tipik kaynağı.
- Açık hesap: Veresiye bırakılan bir satış nakit tahsil edilmiş gibi girilmiş.
- Sabit kasa: Sabah bırakılan bozuk para tutarı yanlış hatırlanmış.
Açıklanamayan farkı tutanağa yazın ve bir sonraki günün kapanışında aynı kişinin aynı tür farkı tekrar edip etmediğine bakın. Kasa açığının personelden tahsil edilmesi gibi konular iş hukukunun kendi kurallarına tabidir; böyle bir uygulamadan önce bir iş hukukçusunun görüşünü alın.
Kasa fazlası da bir hatadır
Sayımın beklenenden fazla çıkması sevindirici görünür ama o da bir kayıt hatasıdır: kaydedilmemiş bir satış, eksik verilmiş bir para üstü ya da nakit girilmesi gereken bir tahsilatın karta yazılması. Kaydedilmemiş satış, stok ve vergi kayıtlarının da eksik kaldığı anlamına gelir. Fazlayı da açık gibi aynı gün araştırın ve nedenini tutanağa yazın.
Sayım tutanağı şablonu
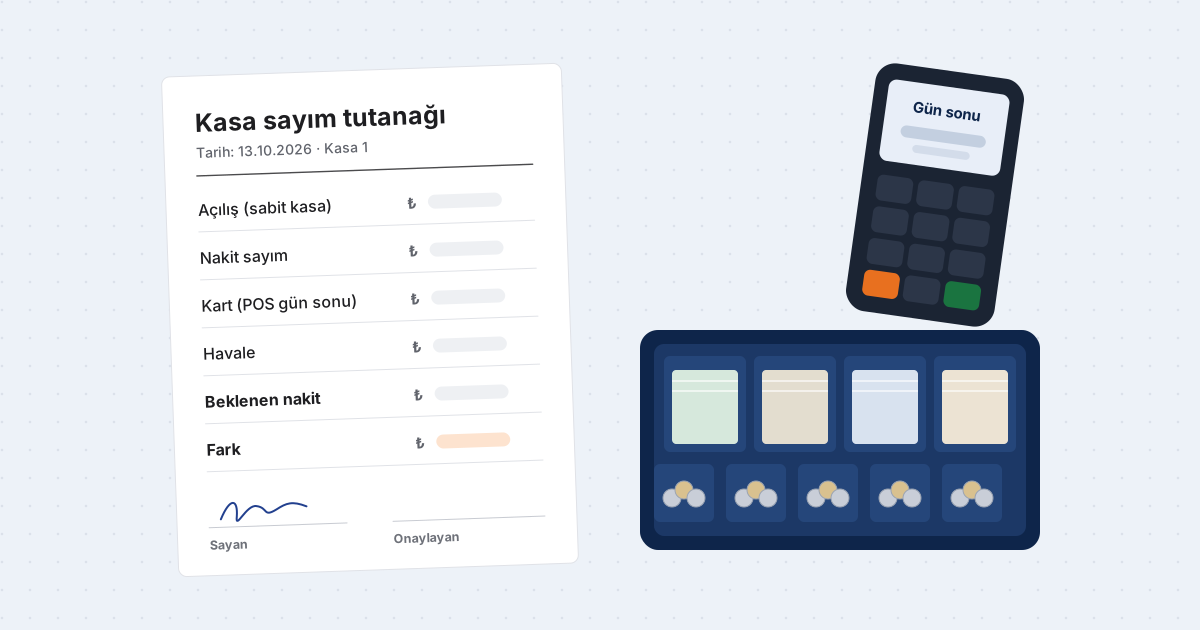
Program kullanıyorsanız kapanış ekranı bu bilgilerin çoğunu zaten tutar. Kâğıtla çalışıyorsanız ya da programın çıktısına imza eklemek istiyorsanız aşağıdaki şablonu kullanabilirsiniz.
Tarih: __.__.____   Şube / kasa: ________

NAKİT SAYIM                      ADET      TUTAR
200 TL                           ____      ______
100 TL                           ____      ______
50 TL                            ____      ______
20 TL / 10 TL / 5 TL             ____      ______
Madeni para                                ______
Sayılan nakit toplamı                      ______

Açılış (sabit kasa)                        ______
+ Nakit tahsilatlar (program)              ______
− Nakit çıkışlar (gider, iade, avans)      ______
= Beklenen nakit                           ______
Fark (sayılan − beklenen)                  ______

Kart toplamı: POS ______  Program ______
Havale toplamı (banka ile doğrulandı): ______
Z raporu no / toplam: ______ / ______

Fark açıklaması: _______________________________
Ertesi güne bırakılan sabit kasa: ______

Kapanışı yapan: ____________   Onaylayan: ____________
Birden fazla kasa ve şube
İki tezgâhı ya da iki şubesi olan işletmede kapanış her kasa için ayrı yapılır, sonra toplanır. Ortak kasa kullanmak, farkın hangi tezgâhtan çıktığını bulmayı imkânsız hâle getirir.
- Her kasanın kendi açılış tutarı, kendi kullanıcıları ve kendi tutanağı olsun.
- Şubeler arası para transferi bir kasadan çıkış, diğerine giriş olarak iki ayrı kayıtla yapılsın.
- Yönetici günün sonunda tek tek kasaları değil, farkları görsün: farkı olmayan kasa için ayrıntıya bakmaya gerek yoktur.
- Kart ve havale tahsilatlarının hangi banka hesabına aktığı kasa bazında belli olsun.
Kasanızı hangi programla tutacağınıza karar verirken bakmanız gereken diğer noktaları teknik servis programı seçimi yazısında topladık.
Sık sorulan sorular
Z raporu ile gün sonu aynı şey mi?
Hayır. Z raporu, ödeme kaydedici cihazın o günkü satışları mali hafızaya kapatan yasal raporudur. İşletmenin gün sonu kasa kapanışı ise nakit, kart, havale ve açık hesap dahil bütün hareketleri sayımla karşılaştırır; biri diğerinin yerine geçmez.
Kasa açığı nasıl bulunur?
Önce kart ile nakit kayıtlarını POS gün sonuyla karşılaştırın, ardından kayıtsız kasa çıkışlarını, nakit iadeleri, kapora mahsuplarını ve veresiye satışları kontrol edin. Farkların çoğu bu kayıt hatalarından birinden çıkar.
Kasa fazlası neden olur?
Genellikle kaydedilmemiş bir satıştan, eksik verilen para üstünden ya da nakit tahsilatın kartla girilmesinden olur. Fazla da açık gibi aynı gün araştırılmalıdır; kaydedilmemiş satış stok ve vergi kayıtlarını da eksik bırakır.
Banka POS cihazında gün sonu almak zorunlu mu?
Uygulama bankaya göre değişir; bazı cihazlar gün sonunu belirli bir saatte kendisi alır, bazılarında menüden alınır. Bankanızın kuralını öğrenin ve her durumda POS toplamını kendi kasa kapanışınızdaki kart toplamıyla karşılaştırın.
Gün sonu kapanışı kaç dakika sürmeli?
Gün içinde her hareket anında ve ödeme türüyle kaydedildiyse, tek kasalı bir mağazada sayım ve karşılaştırma birkaç dakikada biter. Kapanış uzuyorsa sorun genellikle akşam hatırlanmaya çalışılan kayıtlardadır.